Domain betriebsprüfer.de kaufen?
Wir ziehen mit dem Projekt
betriebsprüfer.de um.
Sind Sie am Kauf der Domain
betriebsprüfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebsprüfer.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Ähnliche Suchbegriffe für Infrastruktur
Top-Angebote
Produkte zum Begriff Infrastruktur:
-
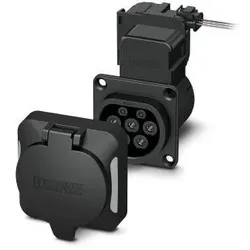
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsstrategie auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für Steuernachzahlungen, Strafen und Zinsen führen kann. Dies kann die Liquidität des Unternehmens beeinträchtigen und zu finanziellen Engpässen führen. Darüber hinaus kann eine Steuerprüfung die Buchhaltung des Unternehmens belasten, da zusätzliche Ressourcen für die Zusammenstellung von Unterlagen und die Zusammenarbeit mit den Prüfern benötigt werden. Die Notwendigkeit, sich auf die Prüfung vorzubereiten und mit den Prüfern zusammenzuarbeiten, kann auch die Geschäftsstrategie des Unternehmens beeinträchtigen und die Aufmerksamkeit von anderen wichtigen Unternehmenszielen ablenken. Schließlich kann eine Steuerprü **
-
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsentwicklung auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für die Verteidigung gegen potenzielle Steuernachzahlungen und Strafen führen kann. Dies kann zu einer Belastung der finanziellen Ressourcen des Unternehmens führen und die Liquidität beeinträchtigen. Darüber hinaus kann eine Steuerprüfung zu zusätzlicher Arbeitsbelastung in der Buchhaltung führen, da Unterlagen und Informationen für die Prüfung bereitgestellt werden müssen. Compliance-Anforderungen können ebenfalls verstärkt werden, um zukünftige Steuerprobleme zu vermeiden, was zusätzliche Ressourcen erfordert. Schließlich kann eine Steuerprüfung das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen **
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsentwicklung auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für die Verteidigung gegen potenzielle Steueransprüche führen kann. Dies kann zu einer Belastung der finanziellen Ressourcen des Unternehmens führen und die Liquidität beeinträchtigen. Darüber hinaus kann eine Steuerprüfung zu einer verstärkten Überwachung und Prüfung der Buchhaltung und Compliance führen, um potenzielle Fehler oder Unregelmäßigkeiten zu identifizieren und zu korrigieren. Dies kann zu zusätzlichen Kosten und Arbeitsbelastung für das Unternehmen führen. Darüber hinaus kann eine Steuerprüfung das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen und sich negativ auf die Geschäft **
Welche Büroberufe gibt es, die keine Buchhaltung oder kein Rechnungswesen beinhalten?
Es gibt viele Büroberufe, die keine Buchhaltung oder kein Rechnungswesen beinhalten. Beispiele dafür sind beispielsweise Sekretärinnen oder Sekretäre, Office Manager, Personalreferenten, Projektassistenten oder Assistenten in verschiedenen Unternehmensbereichen. Diese Berufe umfassen oft Aufgaben wie Terminplanung, Korrespondenz, Organisation von Meetings und Veranstaltungen, Personalverwaltung oder Projektunterstützung. **
Top-Angebote
Produkte zum Begriff Infrastruktur:
-
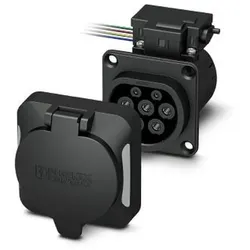
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Ähnliche Suchbegriffe für Infrastruktur
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268358Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2133,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsstrategie auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für Steuernachzahlungen, Strafen und Zinsen führen kann. Dies kann die Liquidität des Unternehmens beeinträchtigen und zu finanziellen Engpässen führen. Darüber hinaus kann eine Steuerprüfung die Buchhaltung des Unternehmens belasten, da zusätzliche Ressourcen für die Zusammenstellung von Unterlagen und die Zusammenarbeit mit den Prüfern benötigt werden. Die Notwendigkeit, sich auf die Prüfung vorzubereiten und mit den Prüfern zusammenzuarbeiten, kann auch die Geschäftsstrategie des Unternehmens beeinträchtigen und die Aufmerksamkeit von anderen wichtigen Unternehmenszielen ablenken. Schließlich kann eine Steuerprü **
-
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsentwicklung auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für die Verteidigung gegen potenzielle Steuernachzahlungen und Strafen führen kann. Dies kann zu einer Belastung der finanziellen Ressourcen des Unternehmens führen und die Liquidität beeinträchtigen. Darüber hinaus kann eine Steuerprüfung zu zusätzlicher Arbeitsbelastung in der Buchhaltung führen, da Unterlagen und Informationen für die Prüfung bereitgestellt werden müssen. Compliance-Anforderungen können ebenfalls verstärkt werden, um zukünftige Steuerprobleme zu vermeiden, was zusätzliche Ressourcen erfordert. Schließlich kann eine Steuerprüfung das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen **
-
Welche Auswirkungen hat eine Steuerprüfung auf die finanzielle Stabilität eines Unternehmens und wie kann sich dies auf verschiedene Bereiche wie Buchhaltung, Compliance und Geschäftsentwicklung auswirken?
Eine Steuerprüfung kann erhebliche Auswirkungen auf die finanzielle Stabilität eines Unternehmens haben, da sie zu zusätzlichen Kosten für die Verteidigung gegen potenzielle Steueransprüche führen kann. Dies kann zu einer Belastung der finanziellen Ressourcen des Unternehmens führen und die Liquidität beeinträchtigen. Darüber hinaus kann eine Steuerprüfung zu einer verstärkten Überwachung und Prüfung der Buchhaltung und Compliance führen, um potenzielle Fehler oder Unregelmäßigkeiten zu identifizieren und zu korrigieren. Dies kann zu zusätzlichen Kosten und Arbeitsbelastung für das Unternehmen führen. Darüber hinaus kann eine Steuerprüfung das Vertrauen von Investoren, Kunden und Geschäftspartnern beeinträchtigen und sich negativ auf die Geschäft **
-
Welche Büroberufe gibt es, die keine Buchhaltung oder kein Rechnungswesen beinhalten?
Es gibt viele Büroberufe, die keine Buchhaltung oder kein Rechnungswesen beinhalten. Beispiele dafür sind beispielsweise Sekretärinnen oder Sekretäre, Office Manager, Personalreferenten, Projektassistenten oder Assistenten in verschiedenen Unternehmensbereichen. Diese Berufe umfassen oft Aufgaben wie Terminplanung, Korrespondenz, Organisation von Meetings und Veranstaltungen, Personalverwaltung oder Projektunterstützung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.